Todos os anos, o pagamento da primeira parcela do 13º salário mobiliza toda a estrutura do Departamento Pessoal. Afinal, esse encargo exige planejamento financeiro e rigor técnico da equipe corporativa.
Apesar disso, muitos gestores encaram essa obrigação anual como uma simples divisão do salário base. No entanto, a legislação trabalhista impõe regras complexas sobre médias e contagem de avos.
Como consequência, uma pequena falha na integração de variáveis gera retrabalho imediato no fechamento mensal. Além disso, erros de apuração expõem a empresa a multas da fiscalização federal.
Por isso, antecipar a conferência dos dados garante tranquilidade para a operação do RH. Dessa forma, a tecnologia adequada transforma essa obrigação crítica em um processo seguro e altamente previsível.
A complexidade oculta do adiantamento natalino
A Lei nº 4.090/1962 instituiu a gratificação natalina no mercado de trabalho brasileiro. Posteriormente, outras normas regulamentaram o pagamento fracionado do benefício em duas parcelas obrigatórias.
A legislação determina que a empresa pague a primeira parcela até o dia 30 de novembro. O empregador não pode adiar esse depósito sob nenhuma justificativa de caixa.
Entender qual é a importância da folha de pagamento para a estratégia do negócio evita atrasos danosos. O descumprimento do prazo sujeita a organização a autuações severas do Ministério do Trabalho.
A primeira parcela corresponde a 50% do valor devido ao trabalhador no ano. O sistema calcula esse montante com base na remuneração vigente no mês de novembro.
O colaborador acumula 1/12 avos da gratificação a cada mês trabalhado. A regra considera a fração igual ou superior a 15 dias como mês integral.
Portanto, o funcionário que atua por 15 dias no mês garante o avo correspondente. A contagem precisa dessas frações fundamenta o cálculo inicial do benefício.
Casuística prática: Onde o cálculo da primeira parcela falha
A operação de grandes empresas lida com cenários contratuais altamente dinâmicos e variados. Exceções operacionais rompem a padronização e exigem atenção redobrada da equipe de Departamento Pessoal.
O impacto das faltas injustificadas na contagem de avos
Faltas não justificadas reduzem o direito do trabalhador ao benefício integral. O colaborador perde o avo do mês se acumular mais de 15 ausências injustificadas.
Analisar o desconto por falta no trabalho e seu impacto na folha evita cálculos incorretos de proporção. O sistema de folha precisa cruzar os dados do ponto eletrônico automaticamente.
A empresa não pode descontar faltas justificadas por atestados médicos válidos. O RH deve validar todos os atestados antes de rodar o cálculo do adiantamento.
A integração de médias de remuneração variável
Funcionários que recebem comissões, horas extras ou adicionais noturnos possuem direitos específicos. A empresa precisa integrar a média dessas parcelas ao cálculo do 13º salário.
O cálculo da primeira parcela inclui a média das variáveis pagas de janeiro a outubro. O sistema projeta essa média sobre o valor do salário base atualizado.
Desconsiderar horas extras habituais gera passivos trabalhistas graves para a organização. O colaborador aciona a justiça e exige o pagamento retroativo dessas diferenças salariais.
Conflitos de afastamentos previdenciários e licenças
Afastamentos por doença alteram a responsabilidade financeira sobre o 13º salário. A empresa paga apenas os primeiros 15 dias de afastamento do colaborador doente.
A partir do 16º dia, o INSS assume o pagamento proporcional do benefício. A equipe de DP deve isolar os períodos de auxílio-doença na contagem corporativa.
Entretanto, a licença-maternidade exige o pagamento integral do 13º salário pela empresa. O empregador compensa esses valores integralmente na guia mensal da Receita Federal.
Reflexos de dissídios e reajustes salariais retroativos
O adiantamento deve refletir o salário atualizado do trabalhador no mês do pagamento. Atrasos na homologação de convenções coletivas geram divergências na base de cálculo.
Se o sindicato aprovar um reajuste retroativo após o pagamento da primeira parcela, o DP atua. A empresa precisa calcular as diferenças e quitar o saldo na folha complementar.
Framework de obrigações acessórias e eventos no eSocial
A prestação de contas do 13º salário ocorre integralmente dentro do Portal eSocial. A fiscalização eletrônica cruza informações em tempo real e identifica inconsistências imediatamente.
Diferente do pagamento final, a primeira parcela não sofre retenção de INSS ou Imposto de Renda. O único encargo incidente no adiantamento é o depósito do FGTS.
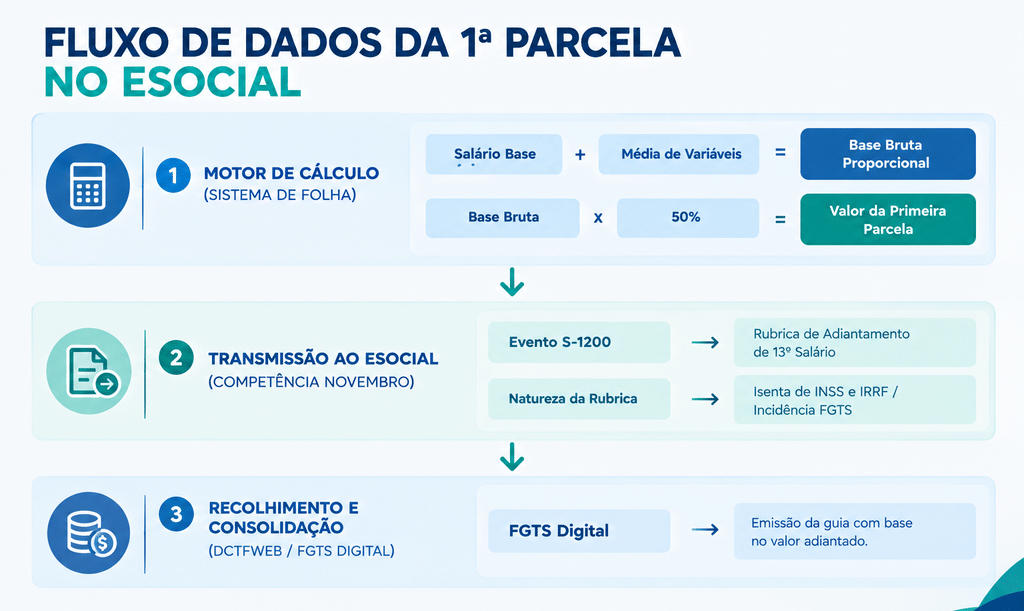
A empresa informa a primeira parcela na folha mensal comum de novembro. O analista lança o valor pago na rubrica específica de adiantamento do 13º.
Conhecer os encargos da folha de pagamento e suas naturezas garante a parametrização correta. Uma rubrica configurada com incidência incorreta gera pagamentos indevidos de impostos.
A Receita Federal deduzirá esse valor adiantado na folha anual exclusiva de dezembro. A consistência das informações enviadas em novembro evita falhas no fechamento final do ano.
Matriz de Risco e Impacto no Fechamento do 13º
A matriz abaixo detalha falhas comuns na configuração do adiantamento e seus impactos diretos. O quadro substitui listas tradicionais por uma visão executiva de governança de dados.
Governança de Caixa: A visão executiva das provisões
O pagamento do 13º salário injeta volume massivo de recursos na economia do país. Para a empresa, o período representa a maior pressão anual sobre o fluxo de caixa.
Organizações sem governança financeira sofrem para honrar o compromisso em novembro. A falta de planejamento força a captação de crédito emergencial com juros elevados.
Empresas com alta maturidade operacional provisionam esses valores ao longo de todo o ano. A contabilidade registra uma parcela mensal correspondente a 1/12 do compromisso total projetado.
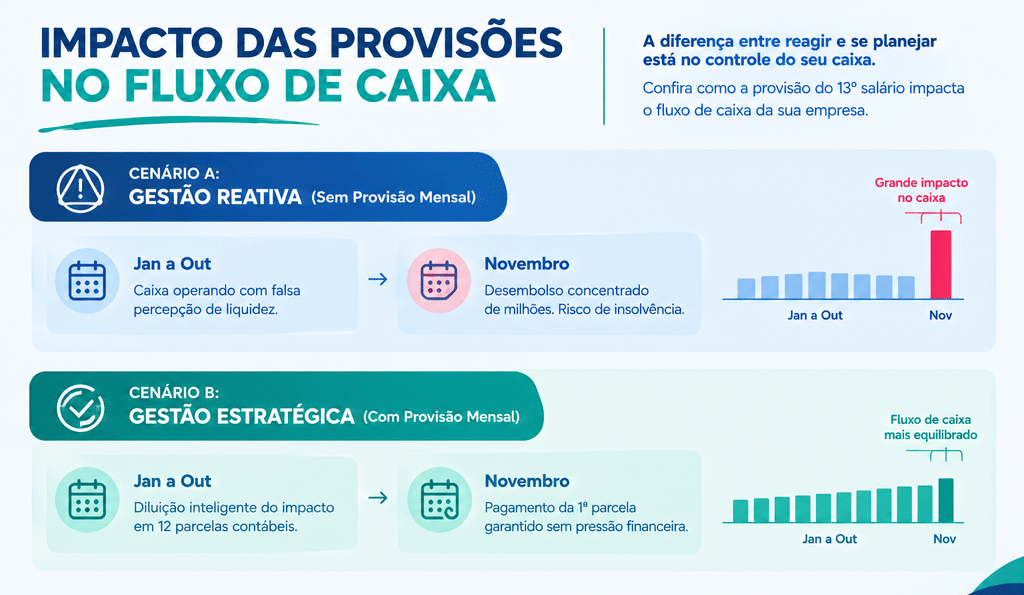
Entender o papel das provisões trabalhistas e como gerenciar riscos no RH protege o patrimônio. A empresa mantém a previsibilidade orçamentária enquanto cumpre seus deveres trabalhistas rigorosamente.
A automação do sistema de folha atualiza as provisões a cada alteração contratual. Dissídios, horas extras e comissões ajustam o saldo provisionado automaticamente no ERP corporativo.
Essa integração direta fornece ao CFO relatórios precisos sobre o passivo acumulado. A diretoria toma decisões de investimento baseadas em dados financeiros auditados e atualizados.
O papel da tecnologia na eliminação do erro humano
Conferir o 13º salário por meio de planilhas manuais eleva o risco corporativo ao extremo. O volume de dados em redes de filiais torna a auditoria humana impossível.
Sistemas especialistas de folha de pagamento automatizam o cálculo das médias instantaneamente. A plataforma cruza os atestados e ajusta a contagem de avos sem intervenção manual.
Avaliar se o software de folha de pagamento atende aos desafios do RH garante a evolução tecnológica. A automação reduz o tempo de fechamento e blinda a organização contra multas.
Soluções nativas em nuvem garantem o armazenamento seguro do histórico de cálculos. A empresa acessa memórias de cálculo detalhadas para apresentar a auditores externos rapidamente.
O sistema também previne o pagamento em duplicidade para funcionários específicos. Trabalhadores que anteciparam a parcela nas férias recebem o bloqueio automático no fechamento de novembro.
A inteligência sistêmica valida as rubricas antes da transmissão oficial ao governo. O motor de regras aponta inconsistências de incidência tributária antes da geração da DCTFWeb.
A terceirização técnica como pilar de segurança corporativa
Inegavelmente, a complexidade do calendário de fim de ano sobrecarrega as equipes internas de Departamento Pessoal. Afinal, o acúmulo de rotinas normais com o cálculo do 13º gera exaustão operacional.
Por essa razão, muitas corporações transferem a responsabilidade técnica para fornecedores especialistas de alto desempenho. Como resultado, a terceirização via BPO centraliza o processamento e elimina gargalos de execução na matriz.
Nesse sentido, compreender como identificar o momento para migrar o processamento para o BPO orienta líderes executivos. Dessa forma, o parceiro assume a complexidade do cálculo, das parametrizações e da entrega fiscal.
Além disso, a consultoria externa monitora as atualizações do eSocial continuamente. Consequentemente, os especialistas aplicam as regras mais recentes sem exigir investimentos adicionais em capacitação interna.
Paralelamente, a empresa parceira utiliza infraestrutura tecnológica própria para rodar folhas volumosas rapidamente. Assim, a matriz foca na estratégia de pessoas enquanto o BPO garante a exatidão financeira.
Em última análise, esse modelo colaborativo transforma a folha de pagamento em um diferencial de conformidade. Portanto, a organização elimina riscos de passivos trabalhistas e otimiza seus processos de governança.
Conclusão
Sem dúvida, o pagamento da primeira parcela do 13º salário não admite improvisos administrativos. Afinal, essa obrigação exige o domínio completo sobre médias, avos e parametrizações do eSocial.
Por um lado, desconsiderar as particularidades contratuais gera prejuízos financeiros e desgasta a relação com os colaboradores. Por outro lado, a revisão preventiva dos dados blinda a empresa contra autuações e ações trabalhistas recorrentes.
Diante desse cenário, organizações maduras abandonam o retrabalho das planilhas em favor da automação sistêmica. Como resultado, a tecnologia cruza informações rapidamente e garante total aderência às exigências da fiscalização federal.
Além disso, a integração contábil das provisões mensais protege a saúde financeira da empresa. Consequentemente, o planejamento estruturado elimina o estresse do fluxo de caixa no fechamento do ano.
Para apoiar esse processo, a POPULIS oferece tecnologia avançada e serviços de BPO para grandes operações empresariais. Dessa forma, nossa plataforma assegura o cálculo preciso e o processamento seguro do seu 13º salário.
0 comentário