Durante anos, a reforma tributária foi tratada como pauta do futuro. Ela foi debatida, adiada, aprovada em partes e regulamentada aos poucos. Para muitas equipes de RH e DP, o tema continuou distante. O jurídico e o financeiro acompanhavam o processo sem impacto imediato na operação.
Esse cenário está mudando. O ano de 2027 marca o momento em que a mudança passa a exigir resposta operacional concreta. A proximidade da entrada em vigor da reforma acelera a modernização de sistemas e processos em toda a cadeia corporativa.
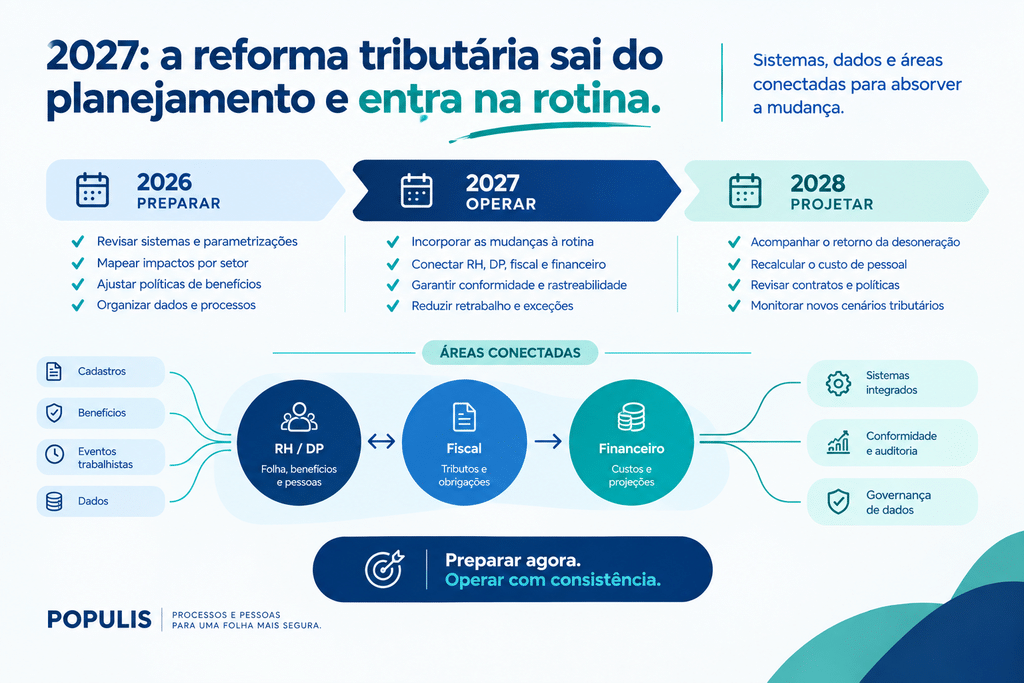
Para o RH e o DP, isso não significa apenas acompanhar novas regras. O setor precisa rever parametrizações e revisar políticas de benefícios. Além disso, cabe à equipe monitorar a desoneração. Assim, os sistemas da folha estarão prontos para operar no novo ambiente tributário.
O que muda em 2027 — e por que o RH precisa estar no centro disso
A transição que não é mais futura
a, promulgada pela Emenda Constitucional nº 132/2023, tem como foco central a substituição de tributos sobre consumo, como PIS, Cofins, ISS e ICMS, por novos modelos, como o IBS e a CBS. Em termos diretos, a estrutura básica dos encargos da folha de pagamento não sofre alterações imediatas: INSS patronal, FGTS, IRRF e tributos trabalhistas continuam seguindo o regramento da CLT.
O impacto, porém, não vem pela mudança direta. Vem pelo efeito dominó sobre o custo de pessoal, sobre a tributação de benefícios, sobre as obrigações acessórias e sobre a posição da folha dentro da nova arquitetura tributária do país.
No novo sistema não cumulativo, quase tudo o que a empresa adquire gera crédito tributário. A folha de salários é a exceção. Isso significa que, para setores com alta dependência de mão de obra, o custo relativo de contratar cresce indiretamente, porque a folha não gera o mesmo tipo de compensação fiscal que outros custos passam a gerar. Esse efeito ainda está sendo dimensionado por cada setor, mas já está colocando o custo de pessoal de volta ao centro das discussões estratégicas.
O relógio da desoneração
Para empresas dos setores contemplados pela desoneração da folha, a Lei nº 14.973/2024 fixou um prazo concreto: a transição gradual da CPRB segue até 31 de dezembro de 2027, exigindo a recomposição da alíquota patronal padrão a partir de 2028.
Compreender qual é a importância da folha de pagamento no equilíbrio orçamentário exige incluir esse prazo nas simulações de custo e nas projeções de headcount para os próximos anos. Empresas que não estão modelando esse cenário hoje terão surpresas no fechamento de 2028.
O que a reforma exige do RH e do DP na prática
Revisão de parametrizações que ainda não aconteceu
A reforma tributária começou a exigir adaptações em sistemas de folha e faturamento com novos regimes tributários entrando em vigor. Em muitas empresas, essa revisão ainda não aconteceu com a profundidade necessária, porque as mudanças na folha parecem indiretas.
Mas parametrizações que refletem a estrutura tributária anterior podem gerar inconsistências à medida que as novas regras entram em operação. Empresas com parametrizações frágeis terão mais dificuldade para sustentar conformidade de forma contínua diante das mudanças que 2027 traz.
A revisão precisa cobrir ao menos três frentes: classificação de benefícios que podem ter tratamento tributário alterado com a nova estrutura; bases de cálculo de encargos para setores com tributação diferenciada; e obrigações acessórias que podem ser reestruturadas à medida que o novo sistema entra em operação plena.
Benefícios que precisam ser reavaliados
Empresas precisarão reavaliar salários e benefícios devido a mudanças na tributação da remuneração e nos incentivos fiscais disponíveis. Benefícios que hoje têm isenção tributária, ou que são concedidos com determinado tratamento fiscal, podem ter esse tratamento revisado no novo regime.
Além disso, a redução da carga tributária sobre serviços terceirizados, que passa a gerar créditos de IBS e CBS, muda o custo efetivo de operações como BPO de folha e serviços de trabalho temporário. Empresas que utilizam esses modelos precisam recalcular o custo líquido dessas contratações, porque a equação mudou.
Integração entre RH, fiscal e financeiro como exigência, não como melhoria
O impacto da reforma tributária no RH não acontece apenas por mudanças legais. Ele acontece porque folha, benefícios, encargos, cadastros e eventos trabalhistas passam a fazer parte de uma estrutura corporativa cada vez mais integrada digitalmente. Inconsistências antes tratadas como problemas isolados podem gerar impactos maiores sobre compliance, segurança operacional e governança corporativa.
Saber como utilizar um sistema integrado de RH para impulsionar o sucesso empresarial tornou-se indispensável para conectar o DP às áreas fiscal e financeira sem riscos operacionais. Não como uma melhoria desejável. Como uma condição para que a empresa consiga absorver as mudanças de 2027 sem retrabalho e sem exposição regulatória.
Empresas mais maduras já começaram a revisar a integração entre RH, fiscal e financeiro; as parametrizações da folha; a governança de dados; a rastreabilidade operacional; as políticas de benefícios; e a consistência cadastral. Cada um desses elementos representa um ponto de risco que a transição tributária vai pressionar.
O que torna 2027 diferente dos anos anteriores
Desde a aprovação da reforma, cada ano trouxe regulamentações, prazos e ajustes que alimentaram a sensação de que as mudanças reais ainda estavam chegando. Em 2027, esse período de preparação se encerra para uma parcela significativa das empresas.
A própria estrutura de custos das empresas de tecnologia também pode ser afetada, já que a folha de pagamento, principal componente de custo no desenvolvimento de tecnologia, não gera créditos tributários no novo sistema não cumulativo. Isso força revisões de contratos, preços e sistemas de cobrança para recalcular o custo líquido das operações.
Mais amplamente, 2027 representa o momento em que as discussões sobre impacto potencial precisam dar lugar a respostas operacionais concretas. Empresas que adiaram essa transição para depois terão menos tempo para absorver mudanças que seus concorrentes já estão incorporando à rotina.
O que preparar antes que 2027 chegue como surpresa
A lógica da preparação segue o mesmo princípio que vale para qualquer mudança regulatória de grande escala: o custo de antecipar é menor do que o custo de reagir.
Mapeamento de exposição setorial
Empresas nos setores beneficiados pela desoneração precisam modelar, com cenários concretos, o impacto do retorno à alíquota padrão em 2028. Esse exercício não é contábil. É de planejamento de headcount, de política de remuneração e de estrutura de benefícios.
Revisão das obrigações acessórias
À medida que o novo sistema tributário entra em operação plena, obrigações acessórias podem ser reestruturadas. A rotina do DP permanece igual no curto prazo, mas deve ser constantemente monitorada para assegurar conformidade. Equipes que monitoram proativamente são as que têm tempo para ajustar. As que monitoram reativamente chegam atrasadas.
Sistemas preparados para absorver mudanças de parâmetro
Uma das maiores lições de implementações anteriores de mudanças regulatórias como o eSocial é que sistemas mal preparados transformam qualquer atualização de parâmetro em uma crise operacional. Sistemas bem preparados absorvem a mesma atualização como rotina. A diferença está no nível de estruturação e documentação que existe antes da mudança chegar.
Governança de dados entre RH, fiscal e financeiro
O novo ambiente tributário exige que dados de folha, benefícios, encargos e obrigações acessórias sejam consistentes entre si e entre as áreas que os gerenciam. Empresas que ainda operam com silos entre RH, fiscal e financeiro precisarão construir essa ponte antes que a ausência dela gere inconsistências que o novo sistema de cruzamento automático vai identificar.
Conclusão
A reforma tributária deixou de ser pauta do futuro. Para o RH e o Departamento Pessoal, 2027 representa o ano em que as mudanças deixam de ser debate e passam a exigir resposta operacional: sistemas revisados, parametrizações atualizadas, benefícios reavaliados e integração real entre as áreas que compartilham o impacto dessa transição.
Empresas que chegarem a 2027 com essa estrutura em ordem não vão apenas cumprir as novas obrigações. Vão absorver a mudança como rotina, enquanto concorrentes com menor maturidade operacional enfrentam a transição como crise.
A POPULIS apoia equipes de RH e DP nessa preparação: desde o mapeamento de exposição regulatória e a revisão de parametrizações até a estruturação da integração entre folha, fiscal e financeiro que a nova arquitetura tributária exige.
0 comentário